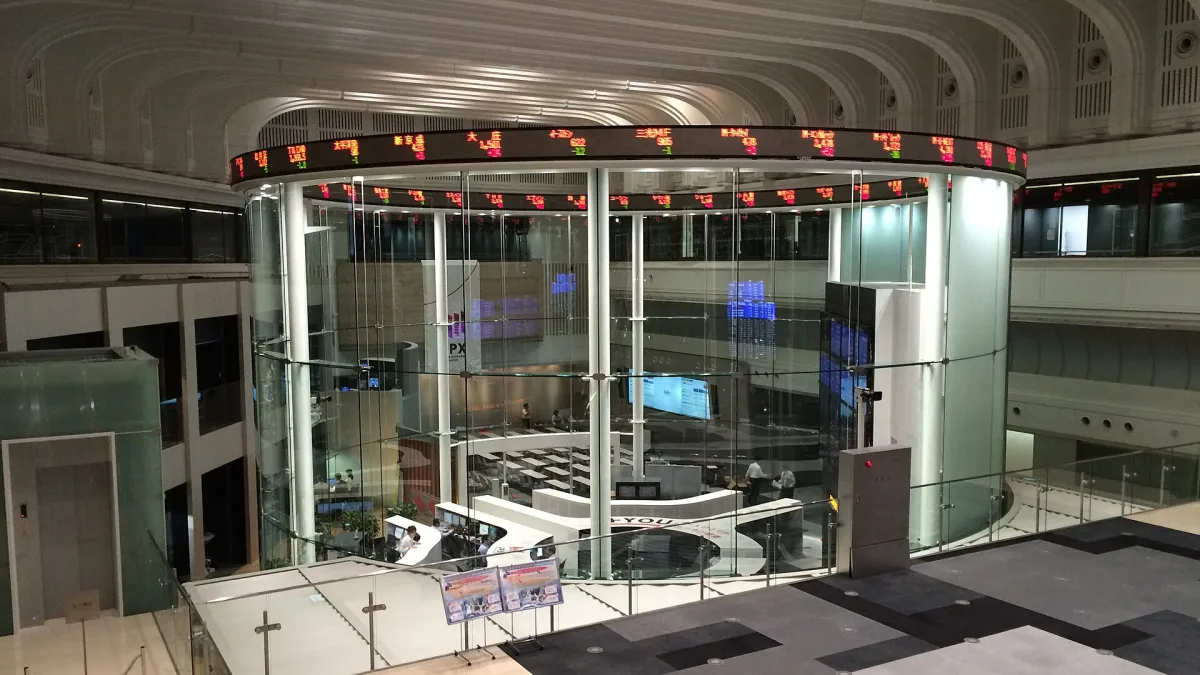
東京の現物市場が24日(木)に開く。9月18日(金)の引け以来はじめて、日本国債に値段がつく日である。日銀が政策金利を1.25%程度へ引き上げたのは18日の昼前。それ以来、公表された資料のなかで日本国債の値段は一行も動いていない。
動かなかったのではない。動かす場所がなかったのだ。
財務省(MOF、国債の発行と金利情報を担う官庁)が公表する「国債金利情報」のCSVファイルは、最終行が9月17日で止まっている。この日の10年債利回りは2.993%。ファイルが最後に書き換えられたのは18日午前8時30分(日本時間)で、そのなかに入っている最後の行は17日である。
18日は金曜で、東京の市場は開いていた。日銀の決定はその日の取引時間中に伝わっている。それでも、決定をまたいだ18日分の値段は、財務省が公表したファイルのなかには存在しない。18日分が表に出てくるのは、このファイルが次に更新されたときである。
国債に値段をつける場所がなかった
大阪取引所(OSE)を運営する日本取引所グループ(JPX)は、2022年9月23日の秋分の日からデリバティブの休日取引を始めた。今年の9月21日(敬老の日)、22日(国民の休日)、23日(秋分の日)の3日間は、いずれも休日取引の実施日として「Open」に確定している。JPXの「Holiday Trading」ページ(6月26日更新)と、グループの市場休業日カレンダー(2月6日更新)がそう明記している。
ただし、そこで値段がつく商品は限られている。JPXは対象を「指数先物、指数オプション、商品先物、商品先物オプション」と列挙したうえで、こう書き切っている——「JGB先物、JGB先物オプション、金利先物、有価証券オプションは対象外である」。JGBはJapanese Government Bond、日本国債のことだ。
つまり3日間、株価指数と商品には値段がつき、日本国債にはつかなかった。同じページは、休日取引の売買高や始値・高値・安値・終値について「休日前営業日のナイト・セッションの数値と合算して公表する」とも書いている。休日ぶんだけを切り出した統計は公表されない。3日間の値段を後から拾い直す道は、塞がっている。
同じことが取引所の公式データにも起きている。JPXが公表するOSEデイリー・レポートの索引は、最終更新が18日16時31分、いちばん新しい売買日が17日だ。JPXはレポートを「翌営業日の朝9時ごろ」に更新すると説明している。財務省のファイルと取引所のレポート、日本国債の値段を出す公式の二系列が、そろって17日で止まっている。
入り口のカーブ——9月の13営業日で何が動いたか
再開がどこから始まるのかを見るには、止まったカーブを並べるしかない。財務省のファイルには9月の13営業日分が入っている。月初の1日と、最後の17日を並べる。
| 年限 | 9月1日 | 9月17日 | 差 |
|---|---|---|---|
| 1年 | 1.527 | 1.581 | +5.4bp |
| 2年 | 1.802 | 1.868 | +6.6bp |
| 3年 | 1.952 | 2.001 | +4.9bp |
| 5年 | 2.280 | 2.322 | +4.2bp |
| 7年 | 2.559 | 2.557 | −0.2bp |
| 10年 | 2.987 | 2.993 | +0.6bp |
| 15年 | 3.544 | 3.534 | −1.0bp |
| 20年 | 3.859 | 3.824 | −3.5bp |
| 25年 | 4.143 | 4.075 | −6.8bp |
| 30年 | 4.131 | 4.047 | −8.4bp |
| 40年 | 4.145 | 4.036 | −10.9bp |
単位は%、差はbp(ベーシスポイント、0.01%)。出所は財務省「国債金利情報」9月分、当デスクが両日を突き合わせた。
読み取れるのは、利上げを織り込んだのが短期ゾーンだけだったということだ。2年債は6.6bp上がって1.868%。いっぽう40年債は10.9bp下がって4.036%である。10年債は0.6bpしか動かず、2.993%で方向を決めていない。
結果として、カーブの傾きは潰れた。10年債と2年債の差は118.5bpから112.5bpへ、30年債と10年債の差は114.4bpから105.4bpへ縮んでいる。もっと極端なのは超長期の並びだ。17日は25年債4.075%、30年債4.047%、40年債4.036%。年限が長いほど利回りが低いという逆転が、20年より先で起きている。1日には40年債が4.145%で、この3本のなかで一番高かった。
10年債が3%台に乗った日は、9月の13営業日のうち2日しかない。2日の3.006%と15日の3.028%である。当デスクが財務省の全期間ファイル(1974年9月24日から13,303行)を数えたところ、10年債が3%以上をつけた最後の日は1996年9月6日の3.06%だった。今年の9月2日は、30年ぶりに3%台が戻ってきた日である。17日の2.993%は、その一線のすぐ下にいる。
休まなかったのは円だけ
3日間で唯一、値段が途切れなかった日本資産がある。円だ。外国為替市場は東京の休場と関係なく動き続ける。
欧州中央銀行(ECB)はユーロの基準レートを毎営業日公表している。その円とドルから当デスクが計算したドル円は次のとおり。
| 日付 | ドル円 | 前日比 |
|---|---|---|
| 9月14日 | 154.549 | — |
| 9月15日 | 155.005 | +0.456 |
| 9月16日 | 155.049 | +0.044 |
| 9月17日 | 155.692 | +0.643 |
| 9月18日 | 157.888 | +2.196 |
| 9月21日 | 157.267 | −0.621 |
| 9月22日 | 157.175 | −0.092 |
| 9月23日 | 157.918 | +0.743 |
計算は、ECBが公表するユーロ円をユーロドルで割っただけである。ECBの基準レートは中央欧州時間14時15分時点のスナップショットで、東京の引けから数時間後の値にあたる。
読み方は明快だ。円は日銀の決定を、決定日のうちに飲み込んだ。17日の155.69から18日は157.89へ、1日で2円19銭下落している。逆に言えば、21日から23日までの3日間、円はほとんど動いていない。21日157.27、22日157.18、23日157.92。決定を織り込む動きは18日に終わっており、そのあとの3日は、値段をつけられる資産だけが静かに時間を過ごした。
香港の読者にとって
香港から見ると、この3日間は「東京が閉まっていた」話ではない。日本国債の値段を決める場所がなかった、という話である。円を調達通貨に使うブック、あるいは円建て資産をヘッジ付きで持つブックにとって、ヘッジの相手方になる価格は3日間止まっていた。その間に円は動いている。ヘッジ比率のズレは、気づかないうちに積み上がる。
東京の現物市場は日本時間15時、香港時間14時に引ける。香港の午後のセッションの途中で、東京は先に閉まる。今日の東京の値段は、香港の取引時間のなかで出て、香港が閉まる前に確定する。
超長期の逆転も、香港の読者には無関係ではない。40年債が30年債より低いという状態は、年限を延ばすほど利回りが取れるという前提を崩す。デュレーションを長く取って利回りを積む設計は、20年より先では通用しなくなっている。
今日の終値、そして10月29〜30日
最初の答えは今日の終値である。見るべき点は二つある。10年債が2.993%の上に定着するか、それとも決定前の水準に戻るか。そして、40年債が30年債を下回る逆転が続くか、巻き戻るか。
財務省のファイルが次に更新されれば、そこには18日分と24日分が並ぶ。18日は決定をまたいだ日、24日は決定後に最初に開いた日である。この2行が揃ってはじめて、日銀の決定が現物のカーブにどう効いたのかを、推測ではなく数字で言えるようになる。
その次に来る予定の公式イベントは、日銀の金融政策決定会合である。当紙が既報のとおり、次回は10月29〜30日。前回の決定——政策金利1.25%程度への引き上げ——の内容と、反対した2人の委員の主張は、9月18日の決定を扱った「日銀1.25%と長期金利3%——1996年以来、東京は3日間値段をつけない」に書いた。今日の再開はその続きである。