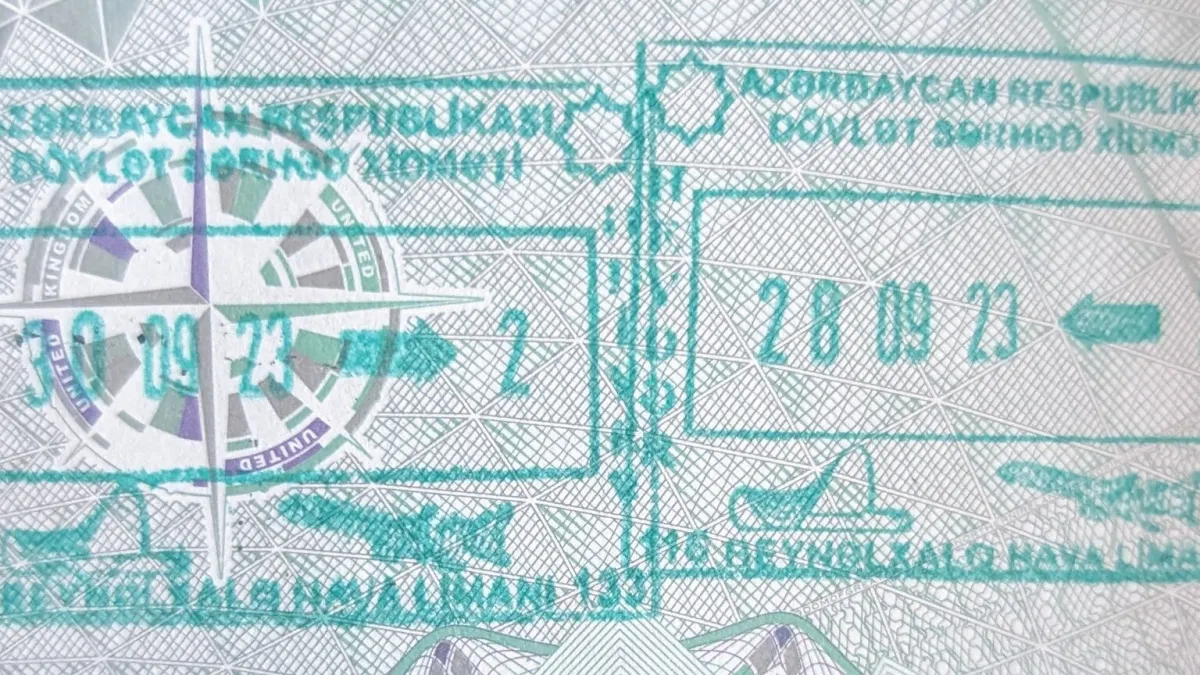
税務調査の担当者は、通帳より先に出入国記録を開くという。国境をまたいだ日付の並びは、納税者の記憶より正直で、言い訳より雄弁だ。居住地を巡る争いの半分は、法律の話ではなく、カレンダーの話である。
183日という略号の限界
多くの国で、一年の半分、おおよそ183日を国内で過ごせば税務上の居住者と見なされる。この略号は便利だが、盾にはならない。日数が足りなくても居住者と主張する国はあり、日数だけで判断しない国も多い。
日本もまた、日数の簿記だけで住民を決める国ではない。生活の本拠という考え方が先にあり、日数はその裏付けに使われる。出国側の国が「まだ住んでいる」と言い、入国側の国が「もう住んでいる」と言う。二重居住は珍しくない。珍しいのは、どちらにも言い分があることだ。
生活の中心という審問
そこで条約が登場する。多くの租税条約は、住所、生活の中心、常用の住居、国籍という順番で勝敗を付ける仕組みを持つ。勝負どころは「生活の中心」だ。家族はどこにいるか。家はどこか。仕事の机は、主治医は、子供の学校は。
審問は書類ではなく生活に向かう。経済的利益の中心を自ら設計できる者はほとんどいない。あるのは、暮らした場所の事後報告だけである。
証拠は後から作れない
居住地の主張は、証拠の新鮮さで決まる。搭乗券、カードの明細、電話の位置記録、通院と会合の記録。後から集めた証拠は薄く、暮らしながら溜まった証拠は厚い。カレンダーは帳簿と同じ性格の書類だと心得たい。
物語には整合性が要る。日数の語る物語と、金の流れの語る物語が食い違う時、調査はそこから深くなる。どちらか一方を整えても、もう一方が嘘をつく。
日本の出国税という文脈
日本の読者には、もう一つ背景がある。国外転出時課税、いわゆる出国税だ。一定の資産を持つ居住者が国外へ出る際、含み益に課税される仕組みが存在する。出た後に考えるのでは遅く、出る前に組み立てる問題である。
日数は数えるものではなく、読まれるものだ。国境はもうデータでできている。監査に備えて磨くべき帳簿は、通帳ともう一冊、自分のカレンダーである。