二〇二六年九月,金價徘徊於每盎斯約4,350美元的歷史高位區,市場的問題換了一個:不再是還能不能升,而是這個價位上誰還在買。答案近年一直相同——各國央行,連年淨購入超過一千噸,約為此前十年平均的兩倍。最大的推手不在交易所的散戶,而在儲備管理部門。
官方買盤的現在與由來
今天的買盤,起點清晰:俄羅斯外匯儲備在二〇二二年遭凍結,令所有儲備管理者重新計算一項過往不當一回事的風險——託管地點。黃金沒有交易對手,不經SWIFT,不記在別人的帳簿上。
那次衝擊早已沉澱為常態。新興市場央行是買盤主力,中國、波蘭、印度增持最為積極。動機常被概括為去美元化,但更準確的說法是分散化:美元仍佔儲備主導,只是保險這一欄,值得多付一點保費。金價升至高位區後,買盤沒有停,問題只剩一個:還會買多久。
底部邏輯的改變
央行買盤的意義,在於它對價格不敏感。儲備配置按年度計劃執行,不看技術走勢,回調時仍在買。這為金價提供了一個上一個周期並不存在的承托層。
承托不是單程票。金價走高之後,部分央行的購買步伐已見放緩——保險也有預算。官方的紀律,恰好是私人投資者最該抄的功課:按計劃買,不按情緒買。
私人配置的三條路
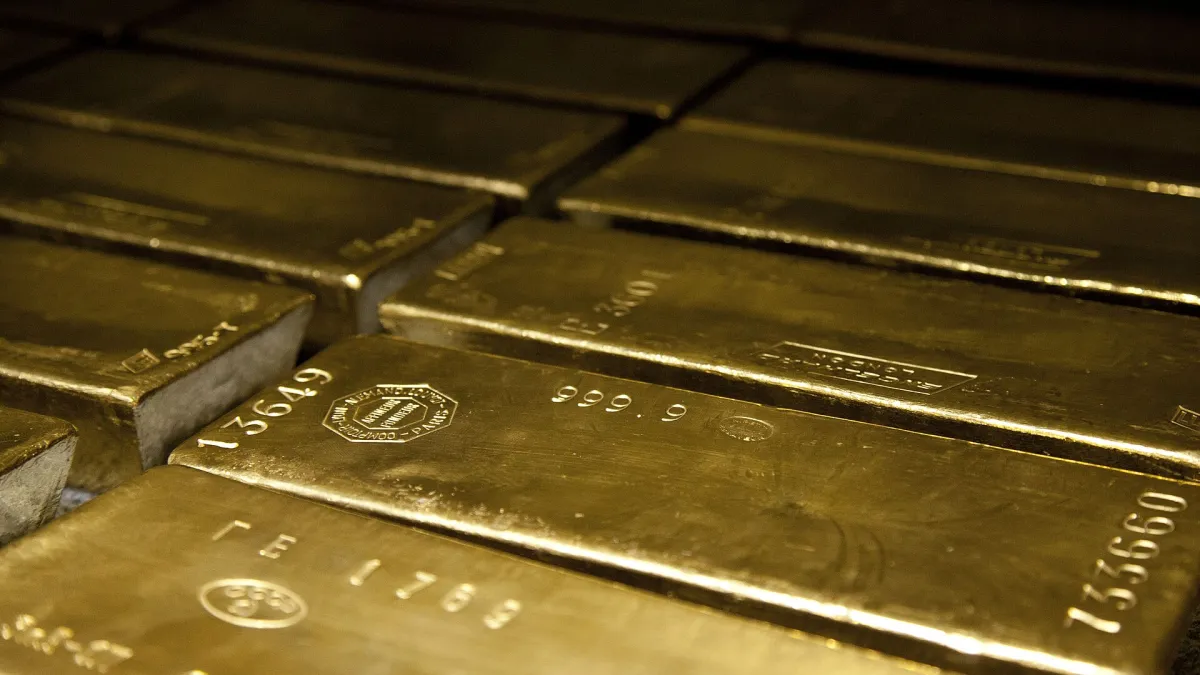
實金給予與央行相同的東西——無交易對手風險,代價是保管、保險與買賣差價。交易所買賣基金流動性最好,適合戰術調整,但持有的是一份金融合約。金礦股是營運槓桿:金價升時更升,跌時更跌,本質是股票,不是黃金。
三條路各有收費結構:實金付在買賣差價與保管箱年租;基金付在每年管理費,日積月累蠶食回報;礦股付在估值波動與管理層判斷。選路之前,先把十年的總成本算出來,很多爭論到此已有答案。
三者的比例應由持有目的決定,而不是由最近的升幅決定。私人投資者最常犯的錯,是把央行買盤當成買入訊號——央行買的是二十年期的保險,散戶買的往往是三個月的動能,兩者的持倉成本與心理承受力,完全不同。
冷靜的部分
黃金不派息,不產生現金流,長期實質回報平庸。美國十年期國債孳息在5%左右,持有無息資產的機會成本並不抽象。黃金保的是購買力的極端情景,不是每年的增長。以保險的心情持有黃金,正確的結局是希望永遠用不上它。
觀察點
往後該盯着的不是金價本身,而是兩個數字:央行購金量的按年變化,以及實質利率的走向。若官方買盤持續放緩而金價仍居高位,第二幕的觀眾就該開始留意,出口在哪一邊。